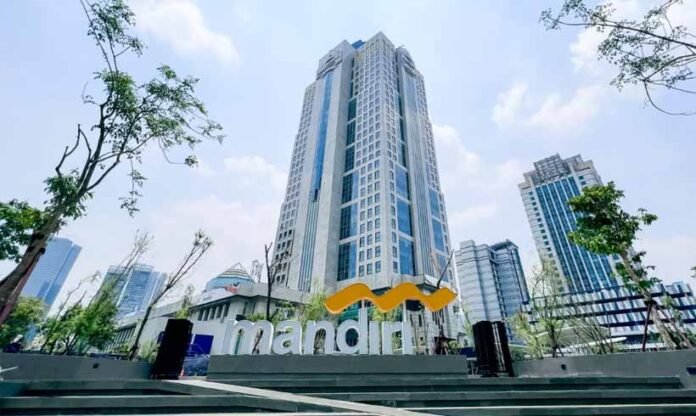
BAROMETERBISNIS.COM, Jakarta – NPL Bank Mandiri menunjukkan perbaikan pada September 2026, seiring penguatan pengelolaan risiko kredit. PT Bank Mandiri (Persero) Tbk mencatat rasio kredit bermasalah bruto sebesar 0,98%.
Angka tersebut turun dari 1,03% pada September 2025. Pencapaian ini menunjukkan kemampuan perusahaan menjaga kualitas pembiayaan di tengah pertumbuhan bisnis.
Sebagai pembanding, Otoritas Jasa Keuangan (OJK) mencatat NPL bruto industri perbankan sebesar 2,11% pada Agustus 2026.
Perbedaan ini menunjukkan rasio kredit bermasalah Bank Mandiri lebih rendah daripada rata-rata nasional, meskipun kedua data berasal dari bulan berbeda.
Pengamat perbankan Moch Amin Nurdin menilai kualitas aset perseroan tetap solid berkat pengendalian risiko dan pencadangan yang memadai.
Menurutnya, tingkat kredit bermasalah yang rendah memberi ruang bagi bank untuk mendukung kegiatan usaha tanpa mengabaikan kualitas portofolio.
Namun, pertumbuhan kredit tetap membutuhkan penilaian debitur dan pemantauan kemampuan pembayaran secara konsisten.
NPL Bank Mandiri Membaik, Pencadangan dan Permodalan Perkuat Bisnis
Bank Mandiri mencatat rasio pencadangan terhadap kredit bermasalah atau NPL coverage sebesar 243% hingga September 2026.
Indikator tersebut menggambarkan besarnya cadangan bank dalam menghadapi potensi kerugian kredit.
Sementara itu, cost of credit mencapai 0,55%. Angka ini menunjukkan beban risiko kredit yang relatif terkendali.
Perseroan juga mencatat rasio kecukupan modal atau capital adequacy ratio sebesar 18,4% secara bank only.
Direktur Risk Management Bank Mandiri, Danis Subyantoro, menekankan pentingnya pemantauan portofolio dalam setiap ekspansi pembiayaan.
Bank menilai prospek sektor usaha, kemampuan pembayaran nasabah, dan konsentrasi kredit sebelum memperluas penyaluran dana.
Hingga September 2026, total kredit Bank Mandiri secara bank only mencapai Rp1.605,8 triliun, tumbuh 16% secara tahunan.
Di sisi profitabilitas, perusahaan membukukan laba bersih konsolidasi Rp45,5 triliun selama sembilan bulan pertama 2026.
Nilai tersebut meningkat 20,7% dibandingkan periode sama tahun sebelumnya.
Pendapatan bunga juga tumbuh 7,08% menjadi Rp97,3 triliun. Sementara itu, pendapatan nonbunga naik 13,8% menjadi Rp29,4 triliun.
Pertumbuhan tersebut mencerminkan kontribusi pembiayaan, aktivitas transaksi, dan pengembangan layanan perbankan.
Bank Mandiri terus memperkuat layanan digital untuk mendukung kebutuhan transaksi masyarakat dan pelaku usaha.
Selain meningkatkan kemudahan layanan, pengembangan ekosistem bisnis membuka peluang perluasan pembiayaan produktif.
Strategi tersebut membantu perusahaan menjaga hubungan dengan nasabah sekaligus memperkuat sumber pertumbuhan pendapatan.
Meski demikian, Amin mengingatkan risiko perubahan suku bunga, tekanan biaya usaha, dan melemahnya kemampuan bayar sebagian nasabah.
Karena itu, Bank Mandiri perlu memperkuat sistem peringatan dini serta menjaga diversifikasi pembiayaan lintas sektor.
Bank juga perlu menyeimbangkan ekspansi kredit korporasi, usaha mikro, kecil, dan menengah, serta konsumer sesuai profil risiko.
Konsistensi pengelolaan tersebut dapat membantu Bank Mandiri mempertahankan kualitas aset sekaligus memperluas dukungan bagi perekonomian nasional.
Dengan permodalan dan pencadangan yang kuat, perseroan memiliki fondasi untuk mendorong pertumbuhan bisnis yang sehat dan berkelanjutan. []